上場企業の統治指針を示したコーポレートガバナンス・コードを補完する「知財・無形資産ガバナンスガイドライン」(以下「ガイドライン」)では、知財KPIを活用した経営や情報開示が推奨されている。
プライム市場に上場している企業が2025年に発行した統合報告書において、80社132件の知財KPIが記載されていることを確認した。知財KPIを開示している企業は、少数派である。
企業側としては、ガイドラインに沿って経営に資する知財KPIを開示することで、企業価値を向上させ、ひいては株価が上昇することを期待したい。
では、知財KPIを開示している企業は、財務や株価によい影響を与えているだろうか。本コラムでは、知財KPIを開示している企業群と開示していない企業群に分けて、財務指標と株価指標について調査し、比較・分析した結果について解説する。
建設業、化学、電気機器の業種を調査
企業におけるビジネスモデルやターゲット市場は様々であり、各種財務指標や株価指標は、業種によって適正水準が異なる。したがって、知財KPIの開示の有無による財務指標や株価指標の比較・分析は、業種毎に行うべきである。
また、業種によっては知財KPIを開示している企業が極めて少ない場合がある。この様な場合に一部の知財KPI開示企業の財務指標等に特徴があったとしても、他の要素による影響と切り分けが困難である。したがって、知財KPIを開示している企業数が、業種毎にある程度の数が必要である。
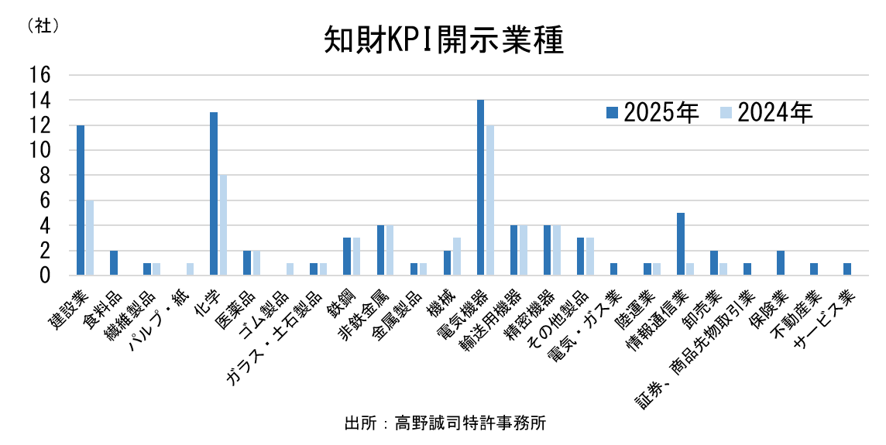
上記のグラフは、統合報告書で知財KPIを開示している企業数について、東証33業種分類で仕分けし集計した結果を示したものである。2025年に知財KPIを開示した企業数が10社を超える業種は、建設業、化学、電気機器の3業種あり、これらの業種について調査することにした。
知財KPIを開示している企業名やKPI名については、2026年1月20日のコラム「2025年版 最新の知財KPI」の知財KPI一覧を参照いただきたい。なお、この一覧は完全性を保証するものではなく、一覧に記載のない知財KPIが存在する可能性があることを含みおきいただきたい。
営業利益率とPBRについて比較・分析
仮説として、知財KPIを開示している企業の知財価値は高まる。そして、価値のある知財があれば価格交渉力が増し、本業でどれだけ効率よく利益を稼げているかを示す重要な財務指標である売上高営業利益率(以下「営業利益率」)が高まるはずである。また、知的資産など無形資産の価値の割合が有形資産に比較して多くなれば、PBR(株価純資産倍率)が高まるはずである。PBRが1倍を超える部分は、将来への期待やブランドの価値を市場が評価していると言われている。そこで、知財KPIの開示有無による、営業利益率とPBRへの影響について分析し、これらの仮説を検証することにした。
本来、営業利益率とPBRは、知財KPIの開示時点から一定期間後で揃えて比較することが望ましい。しかし、各々の知財KPIの開示時点を正確に特定することは困難であることから、営業利益率とPBRは、本コラムを執筆時である2026年9月18日の値を用いることとした。
調査対象の3業種について、2025年に統合報告書で知財KPIを開示している企業群と開示していない企業群にグループ分けを行い、比較・分析することにした。なお、各企業群の営業利益率とPBRは、時価総額等で重みづけはせず、単純平均値で比較・分析することとした。
知財KPIを開示している企業はPBRが高い
下記のグラフは、3業種について、知財KPIを開示している企業群と開示していない企業群の営業利益率の平均値を示したものである。
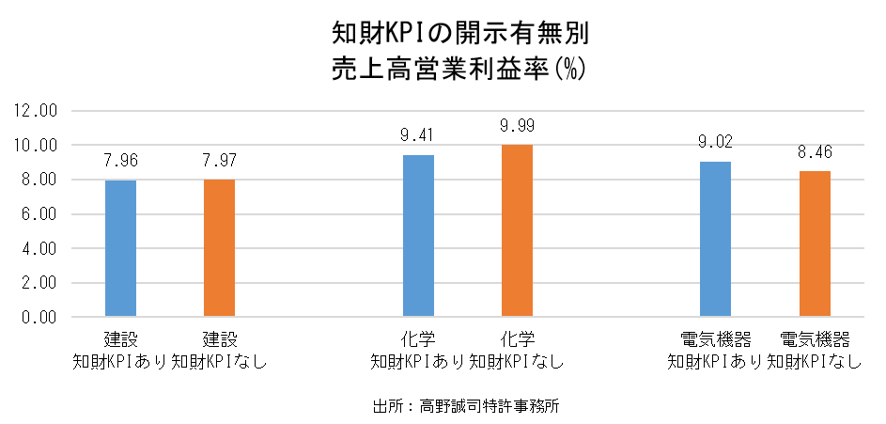
電気機器の業種では、知財KPIを開示している企業群の営業利益率は比較的高い。その一方、化学の業種では、知財KPIを開示している企業群の営業利益率は比較的低い。建設業では、知財KPIの開示の有無によって営業利益率の差はほとんどない。
残念ながら、知財KPIを開示している企業の営業利益率が高い、といった仮説を検証することはできなかった。
他方、下記のグラフは、3業種について、知財KPIを開示している企業群と開示していない企業群のPBRの平均値を示したものである。
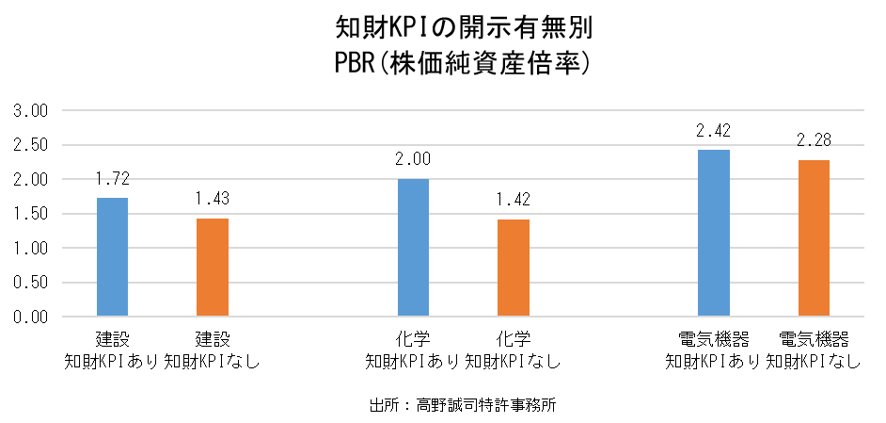
3業種、いずれも知財KPIを開示している企業群のPBRが比較的高い。知財KPIを開示している企業はPBRが高い、といった仮説通りの結果になった。
知財KPIは開示することよりも運用が大事
毎年秋に本格的な統合報告書の発行シーズンを迎える。2026年に発行される統合報告書に記載される知財KPIについて、現在収集の準備を進めている。
知財KPIは、統合報告書に一度掲載されると、翌年も継続して記載されることが多い。しかし、紙面の関係などで姿を消す知財KPIもある。その一方で、新規に記載される知財KPIもある。
2026年の知財KPIに関するデータが整えば、単に開示している企業群と開示していない企業群のほかに、新規に知財KPIを開示した企業群と、開示を取りやめた企業群に分けて分析することも可能になる。
仮に、新規に知財KPIを開示した企業のPBR上昇を確認できれば、純資産に大きな変動がない限り、株価が上昇したことになる。知財KPIの開示が株価の先行指標になり得る、といった可能性も秘めている。
ただ、知財KPIの本質は、開示することよりも、経営に資する指標を設定し、定期的にモニタリングし、適切に運用することが大切であって、知財KPIが順調に推移することで企業価値の向上につながることを忘れてはならない。
弁理士 高野誠司
なお、本コラムで分析に用いたデータは、必ずしも十分な標本数ではなく、記載内容は正確性・完全性・再現性を保証するものではない。本コラムは、特定企業の投資を勧誘、あるいは投資手法を指南することを意図していない。弊所及び弊所附属研究所は、投資助言・代理業の登録はしていない。本コラムに記載の情報を利用して、又は参考にして本情報利用者が行った投資、売買、借入その他一切の取引又は事業等の結果につき責任を負わない。