知財業界で最近よく目にする「知財投資」とは何か? 「知財投資」を一言で説明することは難しい。文字を表面的に捉えれば、特許などの知的財産に資金を投じる、ということになる。しかし、知財は株式投資や不動産投資などと異なり直接投資することはできない。絵画などのアート投資はあるが、投資対象はその著作権ではなく物の所有権になる。
「投資」とは、将来の利益や資産の増加を期待して資金を投じる行為であることから、特許権を維持するための登録料である「年金」を支払う行為は、「投資」に該当するかもしれないが、専らこの意味で「知財投資」の表現が使用されることは皆無である。
結論から先に言えば、「知財投資」とは、知的財産そのものに投資する、という意味ではなく、「技術・ブランド・デザイン・データ・ノウハウなど知財を将来の収益源に育てるために必要な活動に投資すること」、換言すれば、「知財を生み出し、その価値を高めるプロセスに投資すること」である。
企業の統治指針を示すコーポレートガバナンス・コード(以下「CGC」)が、2026年7月に改訂され、原則4-1に「知的財産」への成長投資について規定されている。その解釈指針には、「知的財産等の無形資産への投資については、競争力や企業価値向上の源泉であることを踏まえ、その創出・取得・強化・保護・収益化に戦略的に取り組むべき」とある。CGCでは、知財への投資を創出・取得・強化・保護・収益化の5フェーズで想定している。
この5つのフェーズにおいて、具体的な投資対象活動・プロセスを考えると、下表記載の内容が該当すると考えられる。
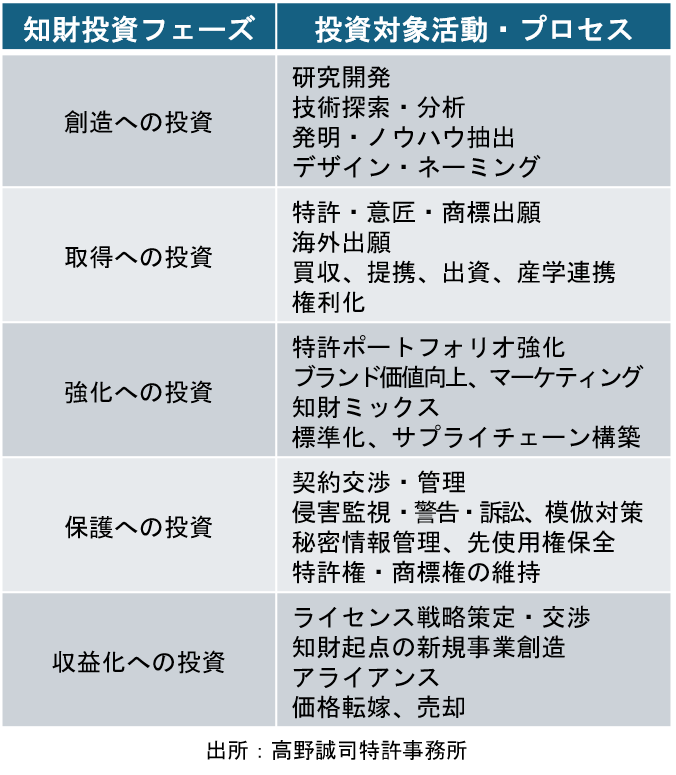 上表記載の内容以外にも、複数のフェーズに関係する投資対象活動・プロセスとして、知財教育やIPランドスケープなどが考えられる。
「知財投資」という言葉が急速に広まった背景として、旧CGC補充原則3-1③において「知的財産への投資」といった表現が登場したことが挙げられる。また、CGCを補足するガイドラインにおいても、知財が価格決定力や差別化の源泉になり、知財・無形資産への投資が企業価値向上に貢献する旨の記載がある。
これまで知財は、会計上、研究開発費をかけて生まれ、維持するための年金はコストとして捉えられてきたが、知財が企業価値の源泉であると認知され始め、知財が生まれた後も単に維持するだけではなく、価値を高める活動が重要であることが浸透しつつある。
こうしたことから、知財に関する活動にかかる資金は、会計上は費用であっても、知財を生み出し、収益源として育て、その価値を高めるための使途は「投資」と表現した方がしっくりくる。
今や「知財投資」は、企業価値向上の中核を担う概念であり、単なるコストではなく未来を創造する戦略そのものになっている。企業は、知財を企業価値向上の源泉として育てるため、創出から収益化に至る一連のプロセスに対し、体系的かつ持続的に投資を行うことが求められる。